「こどもNISAって、もう申し込めるの?」
2026年10月に証券会社の受付が始まり、子育て世代の間でも気になる話題になっている。
結論からいうと、こどもNISAは2027年1月に始まる未成年者向けの非課税投資制度。 SBI証券や楽天証券などでは、2026年10月1日から口座開設の事前受付が始まっている。ただし、2026年中にこどもNISAで取引できるわけではない。
わが家には7歳と4歳の娘がいる。将来の教育費は少しずつ用意したい。でも、そのために今の暮らしや家族旅行まで我慢し続けるのも違うと思っている。
そこで、金融庁や証券会社の公式情報を確認しながら、こどもNISAの仕組み、メリット、デメリット、始め方、毎月の積立額の考え方をまとめた。
こどもNISAとは?0〜17歳が利用できる非課税投資制度
こどもNISAとは、0〜17歳の未成年者もNISAの「つみたて投資枠」を利用できるようにする制度のこと。
通常、投資信託の売却益などには税金がかかる。NISA口座で対象商品を保有した場合、その運用益が非課税になる。
ただし、「非課税」は利益が出た場合の税金の話であり、投資したお金が必ず増えるという意味ではない。
こどもNISAの対象年齢は0〜17歳
対象は、日本に住む0〜17歳の未成年者。口座を開設する年の1月1日時点での年齢を基準に判定する。
口座は子ども名義で開設し、未成年の間は親権者などが管理する。親の老後資金を貯めるための口座ではなく、子どもの将来に備える資産として考えたい。
こどもNISAの基本ルール一覧
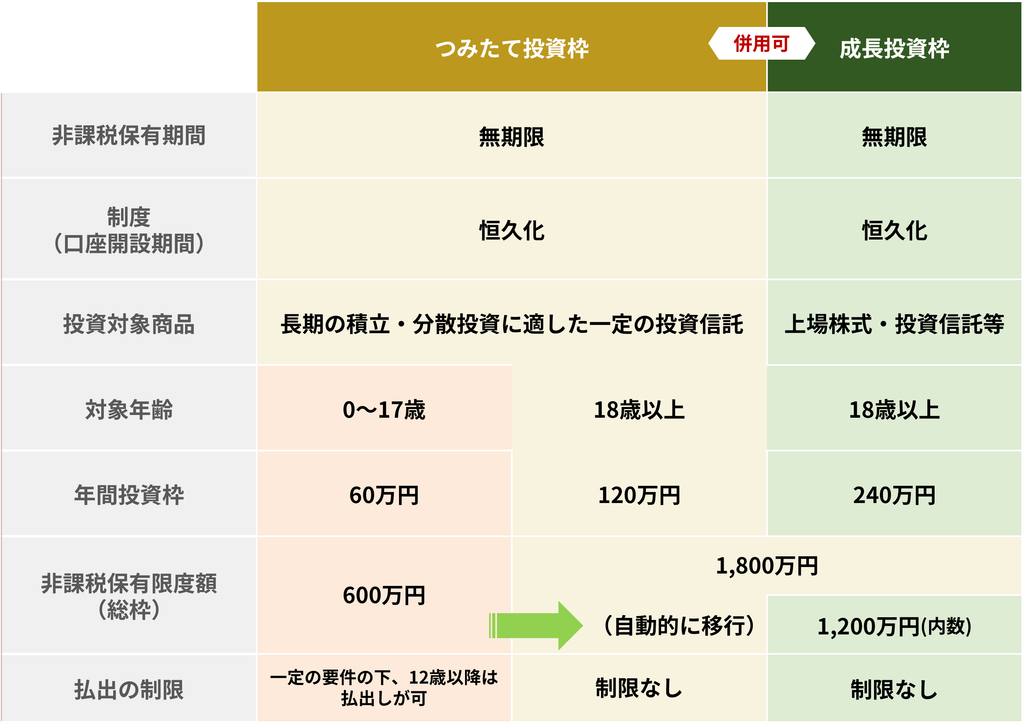
こどもNISAは、0〜17歳の子どもが対象となる非課税投資制度。年間投資枠は60万円、非課税保有限度額は600万円となっている。
運用益は非課税で、18歳以降は成人向けのNISAへ移行する。ただし、資産の払い出しには年齢や条件による制限があるため、教育費として使う時期も考えておきたい。
こどもNISAはいつから?2026年10月は事前受付が開始
「こどもNISA 2026」「こどもNISA 2027」と両方の情報を見かけるのは、申込受付と制度の開始時期が違うから。
2026年10月1日から口座開設の事前受付
SBI証券や楽天証券では、2026年10月1日からこどもNISAの申込受付が始まった。
申し込みには証券会社の審査などが必要で、申込日がそのまま取引開始日になるわけではない。
2027年1月からこどもNISAの取引開始
こどもNISA口座の開設や実際の取引開始は2027年1月から。
「早く申し込まないと損をする」と焦るより、まず家計と資金の使い道を整理してから証券会社を選びたい。
出典:楽天証券「こどもNISA」、SBI証券「こどもNISA」
こどもNISAの上限はいくら?年間60万円・総額600万円
こどもNISAには、1年間に新しく投資できる金額と、非課税で保有できる金額の2種類の上限がある。
年間投資枠は1人60万円まで
子ども1人につき、年間60万円まで投資できる。
月額に直すと5万円に相当するものの、毎月5万円を積み立てなければいけない制度ではない。家計に合う金額を設定すればよい。
なお、年間投資枠の未使用分を翌年に上乗せすることはできない。
非課税保有限度額は1人600万円まで
600万円は、子ども1人が非課税で保有できる投資の取得額(簿価)の上限。将来の評価額が600万円を超えたら即課税、という意味ではない。
例えば、投資した元本の合計が600万円になって、その後運用によって評価額が増えた場合でも、非課税保有期間には期限がない。
売却した非課税枠は翌年以降に再利用できる
こどもNISAで買った商品を売却した場合、売却した商品の購入時の金額分の非課税保有限度額が翌年以降に復活する。
例えば、取得額20万円分を売却したら、翌年以降に20万円分の保有限度額を再利用できる仕組み。ただし、年間60万円の投資上限を超えて買えるわけではない。払い出しには年齢・使途の制限もある。
こどもNISAのメリットは?教育費の準備に活かせる3つの特徴
こどもNISAには、税制面や長期運用の仕組みにメリットがある。
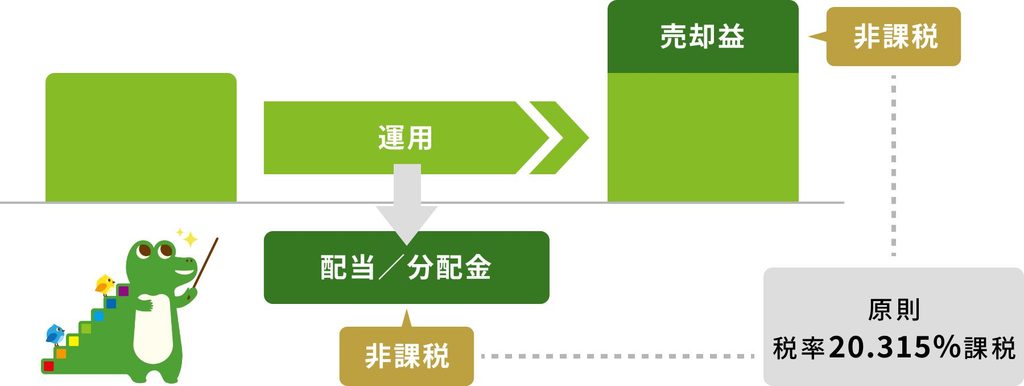
運用益に税金がかからない
対象の投資信託をNISA口座で運用し、利益が出た場合、その利益が非課税になる。
同じ値上がり益でも、課税口座より手元に残る金額が多くなる可能性がある。
非課税のまま長く保有できる
非課税保有期間は無期限。子どもが17歳になるまでに必ず売却する必要はない。
教育費として使わず、さらに長く保有する選択肢もある。
18歳になると成人NISAへ自動移行する
年齢条件を満たすと、こどもNISAの資産は成人NISAのつみたて投資枠へ自動移行する。
ただし、18歳になったときの評価額が保証されるわけではない。「将来の選択肢を残せる」ことがメリットだと考えている。
こどもNISAのデメリットは?申し込む前に確認したい注意点
教育費の準備に役立つ可能性がある一方で、こどもNISAには見逃せない制約がある。
12歳未満は原則として資産を引き出せない
こどもNISAの資産は原則として18歳まで払い出し制限がある。
災害などのやむを得ない事情を除き、12歳未満は自由に資金を引き出せないため、急な出費に備える現金まで投資に回すのは避けたい。
12歳以降も引き出しには条件がある
12歳以降は、子どものために使うこと、子ども本人の同意、親権者等による申出書の提出など、条件を満たす場合に払い出しが可能になる。
学校の入学金や授業料などに使える場面はあるが、親が自由に使える口座ではない。
投資信託には元本割れのリスクがある
NISAは損失を防ぐ制度ではない。株価や為替の変動によって、積み立てた元本を下回る場合もある。
大学入学の直前に相場が下落する可能性もあるため、使う時期が近いお金をすべて株式型投資信託に任せることには慎重でいたい。
金融機関の変更が簡単ではない
未成年者のこどもNISAは、成人NISAのような一般的な金融機関変更ができない。
いったん口座を廃止して別の金融機関で再開設する場合、過去の利益にさかのぼって課税されるなどの注意点がある。申し込み先は焦らず選ぼう。
こどもNISAのシミュレーション|月5,000円・1万円ならいくらになる?
「毎月5万円は無理でも、5,000円なら続けられるかもしれない」
子育て中の家計では、上限を使い切ることよりも無理なく継続できるかどうかが気になる。
そこで、毎月5,000円・1万円を10年または15年積み立てる場合を計算してみた。
| 毎月の積立額 | 期間 | 積立元本 | 年−2%の例 | 年3%の例 | 年5%の例 |
|---|---|---|---|---|---|
| 5,000円 | 10年 | 60万円 | 約54万円 | 約70万円 | 約78万円 |
| 5,000円 | 15年 | 90万円 | 約78万円 | 約113万円 | 約134万円 |
| 1万円 | 10年 | 120万円 | 約109万円 | 約140万円 | 約155万円 |
| 1万円 | 15年 | 180万円 | 約156万円 | 約227万円 | 約267万円 |
計算条件: 毎月末に一定額を積み立て、年率を12で割った月利で複利計算。年率は全期間一定と仮定。手数料・税金・物価変動は考慮せず、表示額は万円単位で四捨五入した概算。
これは将来の運用結果の予想や保証ではない。実際の利回りは毎年変わり、途中で大きく下がることもある。
動画などで「年5%ならこれだけ増える」という例を見かけても、年5%が必ず続くわけではない点は忘れたくない。
わが家のように娘が2人いる場合、2人に月5,000円ずつ積み立てると、家計から出ていくのは月1万円。年間12万円になる。
将来のための12万円は大切。でも、今の暮らしに使う12万円も大切だからこそ、家計全体から金額を決めたい。
こどもNISAは何を買う?投資信託の選び方
こどもNISAで買えるのは、長期の積立・分散投資に適した一定の投資信託など。成人NISAの「成長投資枠」で買えるような個別株式を自由に買う制度ではない。
選ぶときは、人気ランキングだけでなく次の点を確認したい。
投資先の地域を確認する
全世界株式型は複数の国・地域の株式に投資し、米国株式型は米国株式への比重が高い。
全世界株式型にも米国の企業は多く含まれるため、「どちらなら絶対に安全」と決められるものではない。
信託報酬を確認する
投資信託には、保有中に継続してかかる信託報酬などのコストがある。
同じような投資対象の商品を比べるなら、手数料や運用方針も見ておきたい。
教育費を使うまでの期間を確認する
「子どもが18歳まであと何年か」は、家計によって違う。
使う予定が近いお金は現金で確保し、当面使わないお金だけ投資する方法もある。これは私の家計管理上の考え方であって、すべての家庭に共通する正解ではない。
こどもNISAの口座開設方法|始め方を4ステップで解説
こどもNISAの申し込み方法は証券会社によって異なるが、おおまかな流れは次のとおり。
- 親権者の証券総合口座を確認する
- 子ども名義の証券総合口座を用意する
- 子どものこどもNISA口座を申し込む
- 審査完了後、2027年1月以降に積立設定・買付を行う
親子の証券口座を同時に申し込める場合もある。本人確認書類、親子関係の確認書類、マイナンバー関係の書類などは、申し込み先の案内に従う。
2026年10月時点では事前受付の段階なので、最新の画面や受付条件を確認してほしい。
楽天証券のこどもNISAはどう申し込む?
楽天証券では、登録親権者の証券口座から、子ども名義の総合口座とこどもNISA口座の開設を申し込める。
すでに子ども口座があれば、こどもNISAだけを申し込む方法も案内されている。
楽天証券では登録親権者の銀行口座から入金できる場合がある
「子ども名義の銀行口座も必須?」と気になるところだが、楽天証券では、所定のリアルタイム入金で条件を満たした場合に、登録親権者名義の銀行口座から子ども口座へ入金できる。
すべての入金方法に当てはまるわけではないため、口座開設前に確認しよう。
SBI証券のこどもNISAはどう申し込む?
SBI証券でも、2026年10月1日から事前受付が始まっている。
SBI証券では親権者の総合口座が必要になる
SBI証券で子どもの口座を開設するには、あらかじめ親権者の総合口座が必要。
子どもの総合口座がある場合はこどもNISAのみの申込、まだない場合は子ども口座とこどもNISAの同時申込が案内されている。
必要書類や申込画面は、公式サイトで確認してから手続きを進めたい。
こどもNISAに贈与税はかかる?年間110万円の基礎控除に注意
子ども名義のNISAに親や祖父母がお金を出す場合、贈与税の問題も知っておきたい。
贈与税はこどもNISAだけで判定するわけではない
暦年課税では、贈与を受けた人が1月1日から12月31日までに受けた贈与の合計額から、基礎控除110万円を差し引いて考える。
例えば、親から60万円をこどもNISA用に贈与しただけなら一般に基礎控除の範囲内だが、祖父母などから別の贈与も受けていれば、合計額で判断する必要がある。
「こどもNISAの年間投資上限は60万円だから、贈与税は絶対にかからない」という説明は正確ではない。
お金の移動や贈与の経緯を記録しておく
子ども名義のお金として渡した金額や時期は、あとで確認できるようにしておきたい。
税務上の扱いは家庭の状況や贈与方法によって異なるため、不安があれば税務署や税理士へ確認することが大切。
こどもNISAはジュニアNISAの復活?旧制度との違い
「こどもNISAが復活」という言葉を見かけることがあるが、2023年末に新規投資が終了したジュニアNISAと、2027年開始のこどもNISAは別の制度だ。
| 比較項目 | ジュニアNISA(旧制度) | こどもNISA(2027年〜) |
|---|---|---|
| 新規投資 | 2023年で終了 | 2027年から |
| 年間投資枠 | 80万円 | 60万円 |
| 主な対象商品 | 株式・投資信託など | つみたて投資枠の対象商品 |
| 非課税期間 | 旧制度の規定に従う | 無期限 |
| 払い出し | 旧制度の規定に従う | 原則18歳まで制限、12歳以降は条件付きで可能 |
※旧ジュニアNISAの払出しや非課税での保有は、購入年・制度終了後の経過措置等により扱いが異なる。詳細は証券会社で確認してほしい。
ジュニアNISA口座があってもこどもNISAを利用できる
旧ジュニアNISA口座を持っている子どもも、新しいこどもNISAの開設を申し込める。
ただし、ジュニアNISAの資産をそのまま新しいこどもNISA口座へ移管することはできない。また、こどもNISA口座は自動的に開設されないため、別途申し込みが必要だ。
出典:SBI証券「こどもNISAのQ&A」、楽天証券「こどもNISA」
こどもNISAのよくある質問
検索でよく見かける疑問も、まとめて確認しておこう。
子どもが2人いればそれぞれ口座を作れる?
作れる。こどもNISAの年間60万円・非課税保有限度額600万円は子ども1人ごとの上限だ。ただし、家計で2人分を積み立てる場合、支出額も2人分になる。
2026年中にこどもNISAで購入できる?
できない。2026年10月から始まったのは事前受付で、制度・取引開始は2027年1月から。
こどもNISAは学資保険と併用できる?
併用は可能。学資保険とこどもNISAは別の仕組み。ただし、保険は商品ごとの保障・解約条件を確認する必要があり、投資には元本割れリスクがある。「どちらが必ず得」とは言えない。
親の新NISAとこどもNISAはどちらを優先する?
家庭の目的次第。子ども名義の資産として渡したいのか、家計全体で柔軟に管理したいのかを考える必要がある。
こどもNISAには払い出し制限があり、子ども名義の資産になる。親のNISAに空き枠があるからといって、どちらが一律に正解とは言い切れない。
子どもの教育費にこどもNISAを使うなら家計とのバランスが大切
わが家には7歳と4歳の娘がいる。
これから先、進学や習い事にどれだけお金が必要になるかは、まだわからない。だからこそ「大学費用の全額を投資で用意する」と最初から決めるのは避けたい。
私は、教育費を使う時期によって分けて考えるのがよさそうだと思っている。
- 数年以内に必要になるお金は、預金など値動きの小さい方法で備える
- 10年以上使う予定のないお金は、家計に余裕があれば積立投資も検討する
- 急な出費に対応できる現金は残しておく
- 家族旅行や子どもとの体験に使うお金も、予算として大切にする
家では「パパノ銀行」というお小遣いの仕組みも考えている。子どもに伝えたいのは、単にお金を増やす方法だけではない。
使うこと、貯めること、誰かのために使うこと。限られたお金をどう選ぶかも、一緒に考えていきたい。
まとめ|こどもNISAは2027年開始、家計に合う金額で考えよう
こどもNISAは、2027年1月に始まる未成年者向けの非課税投資制度。SBI証券や楽天証券などでは、2026年10月から事前受付が始まっている。
覚えておきたいポイントは次の5つ。
- 0〜17歳が対象で、年間60万円・非課税保有限度額600万円が上限
- 運用益は非課税だが、元本は保証されない
- 原則18歳まで払い出し制限があり、12歳以降も条件がある
- 親や祖父母からの資金には贈与税の確認も必要
- 口座開設前に、家計の余裕と使う時期を考えることが大切
教育費を準備するのは、子どもの選択肢を増やすため。
でも、将来のために今しかない家族の時間をすべて我慢する必要はないと思う。
将来の備えも、今を楽しむことも。両方を大切にできる家計をつくりたい。
こどもNISAはそのための選択肢のひとつ。わが家は、いくら増えるかよりも、いくらなら無理なく続けられるかから考えていこうと思う。
参考にした一次情報(2026年10月20日確認)
記事を書くきっかけになった動画:中田敦彦のYouTube大学「こどもNISAで学費準備」
※この記事は一般的な制度情報と筆者の家計についての考え方をまとめたもので、特定の金融商品の購入を推奨するものではない。制度・金融機関の取扱いは変更される可能性があるため、申し込み前に必ず最新の公式情報を確認してほしい。