子どもに、お金のことをどう教えていけばいいんだろう。
使い方も、貯め方も、大切さも。
言葉で教えることはできるけど、実際に経験してみないとわからないこともあると思う。
上の娘が小学生になって、お小遣いについて考えるようになった。
ただ毎月お金を渡すだけでは、少しもったいない気がする。
せっかくなら、自分で考えて、選んで、時には失敗する経験もしてほしい。
そこで、わが家なりのお小遣い制度を作ってみることにした。
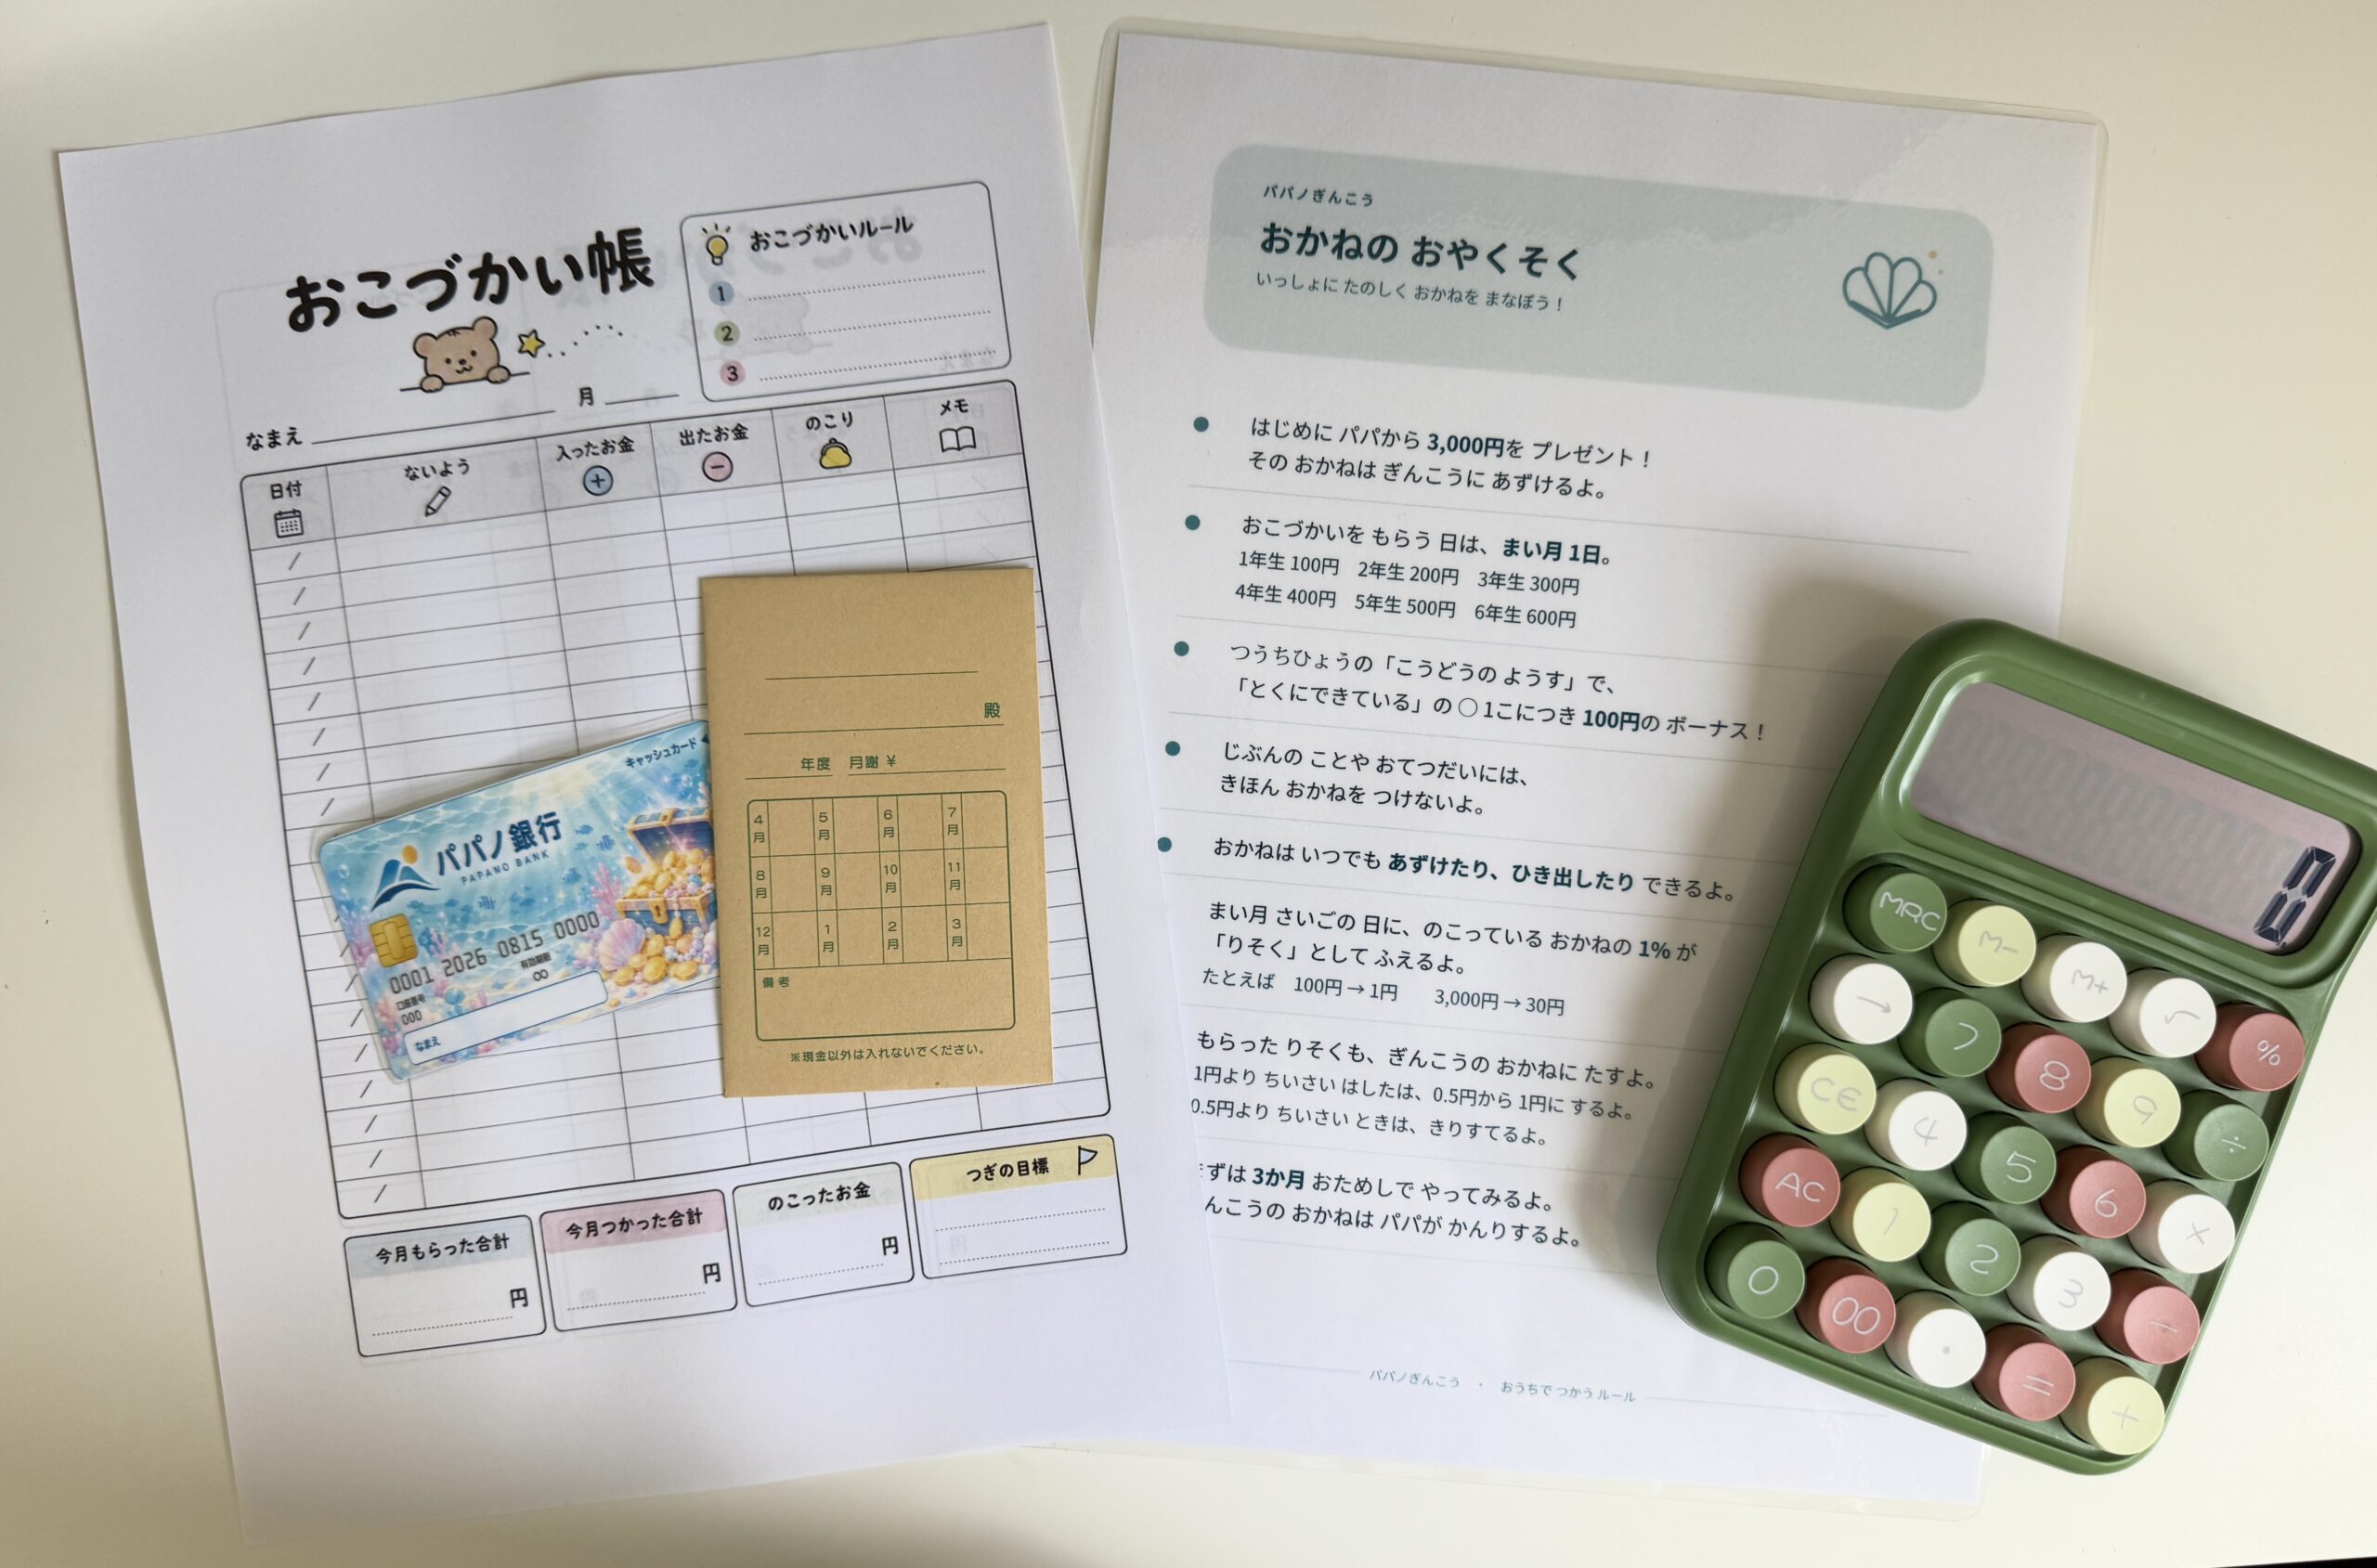
その名も「パパノ銀行」。
もちろん、本物の銀行じゃない。
パパがお金を預かって管理する、わが家だけの小さな銀行。
まずは3か月、親子で試してみようと思う。
お小遣い制度を見直すきっかけになった本。
最初に考えていたのは、学年×100円のお小遣い。
でも、子どものお金の教育について調べていたとき、YouTubeの「学識サロン」で紹介されていた一冊の本に出会った。
にぐ先生(谷口達也)さんの著書『10歳の子どもには毎週1000円渡しなさい』。
正直、最初は金額に驚いた。
でも、動画を見ていて印象に残ったのは、金額そのものよりも、子ども自身がお金を管理するという考え方だった。
毎週お小遣いを渡して、自分で使い道を決める。そして、使った結果を振り返る。
これなら、娘にも小さな家計管理を経験してもらえるかもしれない。
そこで、紹介されていた方法を参考に、わが家のお小遣い制度を見直すことにした。
ただし、書籍のルールをそのまま取り入れるわけではない。パパノ銀行と組み合わせて、まずは3か月試してみようと思う。
※書籍はまだ読んでおらず、書籍を紹介した動画を参考にしています。
参考にした本:『10歳の子どもには毎週1000円渡しなさい』(にぐ先生/飛鳥新社)
参考にした動画:学識サロン(YouTube)
7歳娘のお小遣いは、毎週350円。
わが家では、お小遣いを「年齢×50円」(低学年)にすることにした。
7歳の娘なら、毎週350円。
4週間で1,400円になる。
以前考えていた月100円と比べると、ずいぶん大きな金額だ。
でも、ただ自由に使えるお金を増やしたいわけじゃない。
お金を渡すだけで終わらせず、その使い道まで自分で考えてほしい。
毎週決まった金額を受け取り、その中で何が必要なのか、何を我慢するのか、何のために貯めるのかを考える。
大人が家計を管理するときと、やっていることはそれほど変わらない。
今は7歳だから350円。
年齢が上がれば、少しずつ自分で管理する金額も増えていく。
もちろん、最初からうまくできるとは思っていない。
だからこそ、まずは小さなお金から経験してほしい。
なお、下の娘の毎週のお小遣いは、もう少し大きくなってから始める予定。
お小遣いは、4つに分けて管理する。
今回、一番取り入れたかったのがこの仕組み。
参考にした本では、必要なお金・寄付・貯金・投資・自由に使うお金の5つに分ける方法が紹介されている。
でも、わが家では投資はまだ始めず、まずは4つに分けて管理することにした。
① 必要なお金
鉛筆や消しゴムなど、自分に必要なものを買うためのお金。
ただし、学校生活に必要なものすべてを子どもに負担させるわけではない。
ノートや教材などは基本的に親が用意するし、必要な文房具のお金が足りなければ親が補う。
まずは小さな買い物から、自分で考える練習をしてほしい。
② 誰かのためのお金
寄付など、自分以外の誰かのために使うお金。
お金は、自分の欲しいものを買うためだけにあるわけじゃない。
誰かを応援したり、困っている人の力になったり。
そんな使い道があることも知ってほしい。
もちろん、無理に寄付させるつもりはない。
何のために、誰のために使いたいのか。
そこも一緒に考えていきたい。
③ 貯めるお金
欲しいものや将来の目標のために残しておくお金。
ここで登場するのが、パパノ銀行。
預けたお金はパパが管理して、いつでも引き出せるようにする。
貯金の楽しさだけじゃなく、使うタイミングを考える経験にもつなげたい。
④ 自由に使うお金
お菓子やおもちゃなど、自分の好きなものに使えるお金。
ここは、できるだけ娘自身に任せたい。
たとえパパから見て必要ないものでも、本人にとっては大切なものかもしれない。
貯めることが正解で、使うことが間違い。そんなふうには教えたくない。
買ってよかったと思うこともあれば、後悔することもあると思う。
その経験も含めて、お金の勉強になるはずだから。
ちなみに、投資のためのお金はまだ設けないことにした。
まずは、この4つを自分で管理できるようになることが先。
投資については、もう少し先で一緒に学んでいきたい。
毎週5分の「おこづ会議」。
4つの使い道は決めたけれど、振り分ける金額までは固定しない。
毎週のおこづかい会議で、娘自身に決めてもらうことにした。
例えば、350円をこんなふうに分けてもいい。
| 使い道 | 金額の例 |
|---|---|
| 必要なお金 | 150円 |
| 誰かのためのお金 | 10円 |
| 貯めるお金 | 50円 |
| 自由に使うお金 | 140円 |
| 合計 | 350円 |
これはあくまで一例。
欲しいものがある週は自由に使うお金を増やしてもいいし、特に使う予定がなければ貯金を増やしてもいい。
使わなかったお金は、次の週へ繰り越す。
そして毎週、お小遣いを渡すときに少しだけ話をする。
先週は何に使ったのか。
買ってよかったものはあったか。
今週は何に使いたいのか。
大切なのは、パパが正解を決めることじゃない。
自分で決めて、その結果を振り返ること。
使い方を間違えたと思ったら、次はどうするか考えればいい。
毎週繰り返すうちに、少しずつ自分なりのお金の使い方が見つかればいいと思う。
通知表には、小さなボーナスを。
もう一つ考えたのが、通知表ボーナス。
わが家では、通知表の「行動のようす」にある「よくできている」の○の数×100円を渡すことにした。
○が3個なら300円。
5個なら500円。
ただ、○の数が多いから偉いとか、少ないから頑張っていないとか、そういうことではない。
通知表だけでは見えない頑張りも、きっとたくさんある。
評価されることと、その子自身の価値は別の話。
そこは忘れずにいたい。
お手伝いには、基本的にお金を払わない。
これは少し迷ったけど、わが家では普段のお手伝いに報酬をつけないことにした。
自分の片付けや、家族のためにできること。
そういうことまで全部お金に結びつけてしまうと、報酬がないと動かなくなってしまうんじゃないか。
そんな心配があるから。
もちろん、働いてお金を得ることを学ぶのも大切。
でも、家族の一員としてやることと、お金を稼ぐことは、いったん分けて考えたい。
将来、普段とは別の特別な仕事をお願いするときには、また考えればいい。
最初の3,000円は、パパからのプレゼント。
今回、二人にはそれぞれ3,000円をプレゼントすることにした。
そのお金を、パパノ銀行の最初の預金にする。
一度プレゼントしたお金は、もうパパのお金じゃない。
二人それぞれのお金。
だから、預けたままにしてもいいし、必要になったらいつでも引き出していい。
銀行に預けるか、手元に置くか。
それも自分で考えて決めてほしい。
パパはお金を管理するだけ。
できるだけ、二人自身の選択を大切にしたい。
パパノ銀行には、月1%の利息をつけてみる。
今回、少し実験してみたいことがある。
それが、預けたお金につく「利息」。
パパノ銀行では、毎月末の預金残高に1%の利息をつけることにした。
例えば3,000円預けていたら、月末に30円増えて3,030円になる。
増えた30円も預金に加えるので、次の月は3,030円をもとに計算する。
利息の1円未満は四捨五入。
実際の銀行とは違う、家庭内の金融教育のための特別ルールだ。
月1%という高い利率が、ずっと続くわけではない。
まずは3か月試して、子どもたちの反応や理解度を見ながら、続け方を考えていく。
お金を預けるとどうなるのか。
利息がつくと何が変わるのか。
数字だけで説明するより、実際に残高が変わるのを見てもらいたい。
お小遣い帳と、毎月のお小遣い袋。
ルールだけ決めても、実際に管理できなければ意味がない。
そこで、以前作ったお小遣い帳や、用意した月謝袋を活用することにした。
毎週のお小遣いは、月謝袋を使って渡す。
受け取ったお金は、4つの使い道に振り分ける。
何にいくら使ったのかは、お小遣い帳に記録する。
そして、パパノ銀行への預け入れや引き出し、利息の計算は、パパがスプレッドシートで管理する。
娘たちが自分で書く記録と、パパが管理する銀行の記録。
それぞれ役割を分けておけば、無理なく続けられそうだ。
最初はパパと一緒に記録してもいい。
お金を管理することも、最初から上手にできる必要はない。
少しずつ、自分でできることを増やしていってほしい。
わが家のお小遣いルールまとめ
| 項目 | わが家のルール |
|---|---|
| 対象 | まずは7歳の上の娘 |
| お小遣い | 年齢×50円(低学年) |
| 支給頻度 | 毎週1回 |
| 現在の金額 | 週350円 |
| お金の使い道 | 必要・誰かのため・貯金・自由 |
| 振り分け | 毎週のおこづかい会議で本人が決める |
| 使わなかったお金 | 翌週に繰り越す |
| 通知表ボーナス | 「特にできている」の○×100円 |
| 普段のお手伝い | 基本的に報酬なし |
| 最初のプレゼント | 娘それぞれに3,000円 |
| 預け入れ・引き出し | いつでも自由 |
| 利息 | 毎月末の預金残高×1% |
| 利息の端数 | 1円未満を四捨五入 |
| 投資 | まだ始めない |
| お試し期間 | まず3か月 |
※パパノ銀行は家庭内の仕組みで、実際の金融機関ではありません。金利も金融教育用に設定したものです。
お小遣いの使い方や貯め方については、金融経済教育推進機構(J-FLEC)の「おこづかいからまなぶお金の話」も参考になる。
お金の使い方に、ひとつの正解はない。
今回の制度が、うまくいくかはまだわからない。
利息が楽しくなるかもしれないし、思っていたほど興味を持たないかもしれない。
決めたルールが、実際には合わないことだってあると思う。
でも、それなら変えていけばいい。
パパだって、お金の使い方を間違えたことはある。
今でも、何が正解なのか迷うことはある。
だからこそ、子どもたちに最初から正解を教えることより、一緒に考える時間を作りたい。
お金は、ただ減らさずに持っておくためのものじゃない。
好きなことを楽しんだり、大切な人と過ごしたり、未来の自分のために使ったり。
そのためにあるものだと思う。
大切なのは、たくさん持っていることより、どう使うかを自分で考えられること。
まずは3か月。
二人がどんな使い方をして、何を感じるのか。
パパ自身も楽しみにしながら、見守っていこうと思う。
そして、3か月後には、うまくいったことも、思うようにいかなかったことも、このブログに残しておきたい。
これが、わが家の小さなお金の勉強の始まり。